Алғашқы қарыз 0,01%
ҚНРДА лицензиясы № 01.22.0004.M
Шарттарды салыстырып, өзіңізге қолайлы нұсқаны онлайн таңдаңыз.
Vivus
Қарапайым шарттар және онлайн өтінім
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 02.25.0010.M
ҚНРДА лицензиясы № 02.21.0093.M
Ломбард, МҚҰ емес
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0010.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.22.0008.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.25.0003.M
ҚНРДА лицензиясы № 02.22.0005.M
ҚНРДА лицензиясы № 05.21.0003.M
Қаржы журналистикасында 7 жылдан бері жұмыс істейді, жеке қаржы, қарыз өнімдері және тұтынушылық несие тақырыптарын тұрақты түрде жазады. Микронесие шарттары, мерзімі өткен берешек тәуекелдері және Қазақстандағы микроқаржы ұйымдарының жұмысы туралы материалдарға маманданған.
Қазақстан заңнамасына сай келу, қаржы нарығын реттеу және АРРФР-дің қаржы қызметін тұтынушылар құқығын қорғау тәсілдерін талдауға маманданған. Несие шарттарының ашықтығы, қарыз алушы тәуекелдері және келісімшарт талаптары бойынша тәуелсіз сараптамалар дайындайды.
Банктен қарыз ала алмай қалған қазақстандықтардың басым бөлігі микроқаржы ұйымдарына бет бұрады. Бірақ шешім қабылдамас бұрын бір жайтты анық түсініңіз: жарнамадағы «без отказа» деген сөз әдемі маркетингтік қаптама ғана. Оның астарында қандай сандар жасырылғанын білмей, өтінім жіберу – ақымақтық.
Төменде TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит және ZaimBee сияқты 10 МҚҰ-ның нақты шарттары салыстырылды. Әрқайсысының сомасы, мерзімі, пайыздық мөлшерлемесі, ГЭСВ көрсеткіші және жасырын тұстары жеке-жеке қарастырылады. Каталогтағы сервистерді салыстыра отырып, қалтаңызға салмақ салмайтын нұсқаны таңдай аласыз.
Сонымен қатар өтінім беру механикасы, құжаттар тізімі, нашар кредиттік тарихпен жұмыс істеу стратегиясы, қарызды өтеу жолдары және пролонгация мүмкіндіктері туралы толық ақпарат берілді. Ең соңында – оқырмандардың ең көп қоятын сұрақтарына нақты жауаптар.
Қазақстанда «микрокредит без отказа» форматында жұмыс істейтін ондаған ұйым бар, алайда олардың ұсыныстары бір-бірінен аспан мен жердей ерекшеленеді. Төмендегі кесте өтінім берместен бұрын компанияларды жылдам салыстырып шығуға мүмкіндік береді.
| 🏦 МҚҰ | 💰 Сома | 📅 Мерзімі | 📈 Мөлшерлеме | 📊 ГЭСВ | 🕒 Шешім уақыты |
|---|---|---|---|---|---|
| 🏦 TengeDa | 💰 350 000 ₸ дейін | 📅 3 айға дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін | 🕒 5 минут |
| 🏦 GMoney | 💰 200 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін | 🕒 15 минут |
| 🏦 CreditPlus | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 46%-ға дейін | 🕒 15 минут |
| 🏦 Credit365 | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,1%-дан бастап | 📊 3,7%-дан 179%-ға дейін | 🕒 15 минут |
| 🏦 Vivus | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,72%-дан 179%-ға дейін | 🕒 10 минут |
| 🏦 Acredit | 💰 300 000 ₸ дейін | 📅 30 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 179%-ға дейін | 🕒 7 минут |
| 🏦 CreditBar | 💰 400 000 ₸ дейін | 📅 60 айға дейін | 📈 жылдық 38%-ға дейін | 📊 46%-ға дейін | 🕒 9 минут |
| 🏦 Kviku | 💰 170 000 ₸ дейін | 📅 45 күнге дейін | 📈 0,01%-дан бастап | 📊 3,7%-дан 179%-ға дейін | 🕒 3 минут |
| 🏦 Лайм Кредит | 💰 400 000 ₸ дейін | 📅 35 күнге дейін | 📈 0,29%-ға дейін | 📊 179%-ға дейін | 🕒 5 минут |
| 🏦 ZaimBee | 💰 194 000 ₸ дейін | 📅 45 күнге дейін | 📈 0,29%-дан бастап | 📊 179%-ға дейін | 🕒 10 минут |
Кестеден бірден байқалатыны: ең жоғары соманы CreditBar мен Лайм Кредит (400 000 ₸-ге дейін) ұсынады. Ал ГЭСВ бойынша ең жұмсақ диапазон CreditPlus (3,7%-дан 46%-ға дейін) мен CreditBar-да (46%-ға дейін), бұл ұзақ мерзімге қарыз алуды жоспарлағандар үшін сыни көрсеткіш. Әр компанияны жеке талдап көрейік.
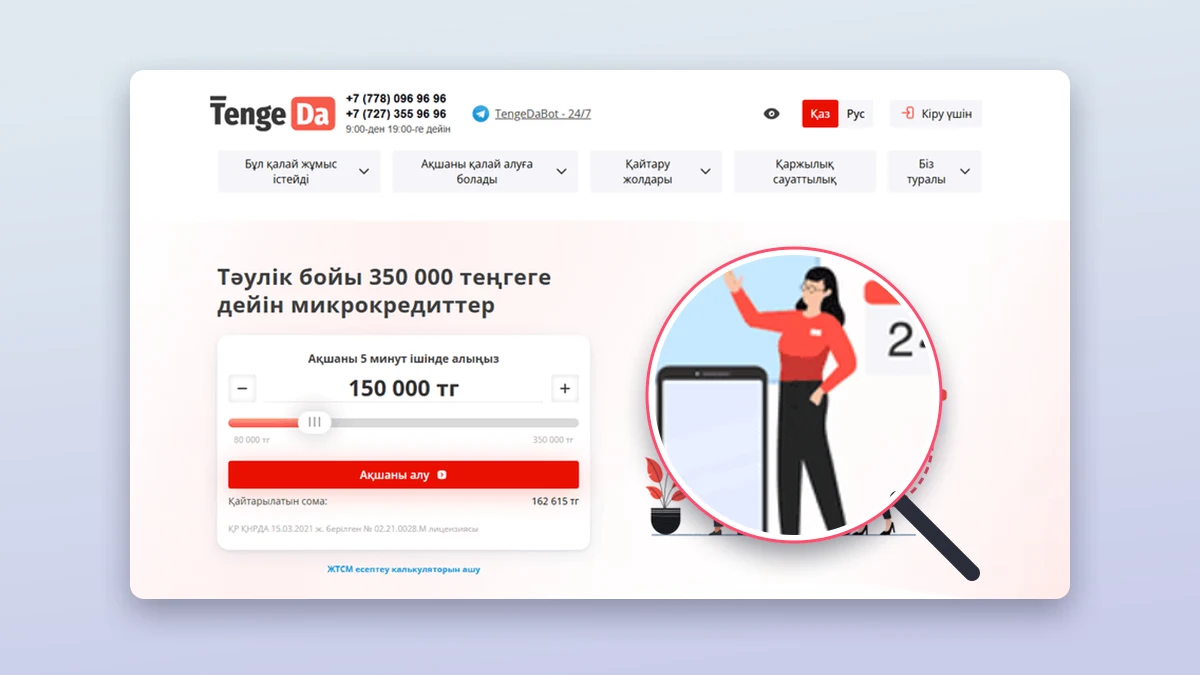
TengeDa – 350 000 ₸-ге дейінгі соманы 3 айға созып беретін сервис. Өтінімге жауапты 5 минутта алуға болады.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 80 000 ₸ – 350 000 ₸ |
| Мерзімі | 📅 5 – 90 күн |
| Пайыздық мөлшерлеме | 📈 0,29%-ға дейін |
| ГЭСВ | 📊 179%-ға дейін |
| Жас шектеуі | 👤 21–68 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 5 минут |
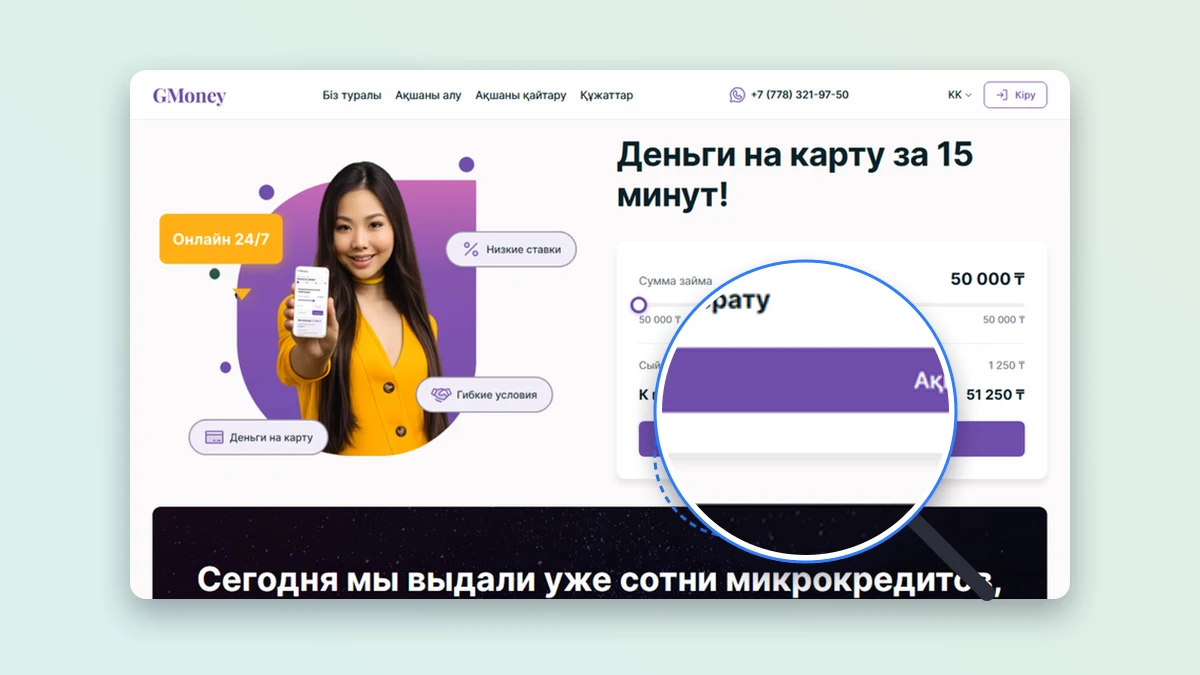
GMoney 200 000 ₸ көлеміндегі қарызды 30 күнге дейін береді. Кіру табалдырығы төмен – 18 жастан бастап.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 20 000 ₸ – 200 000 ₸ |
| Мерзімі | 📅 10 – 30 күн |
| Пайыздық мөлшерлеме | 📈 0,29%-ға дейін |
| ГЭСВ | 📊 179%-ға дейін |
| Жас шектеуі | 👤 18 жастан бастап |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 15 минут |
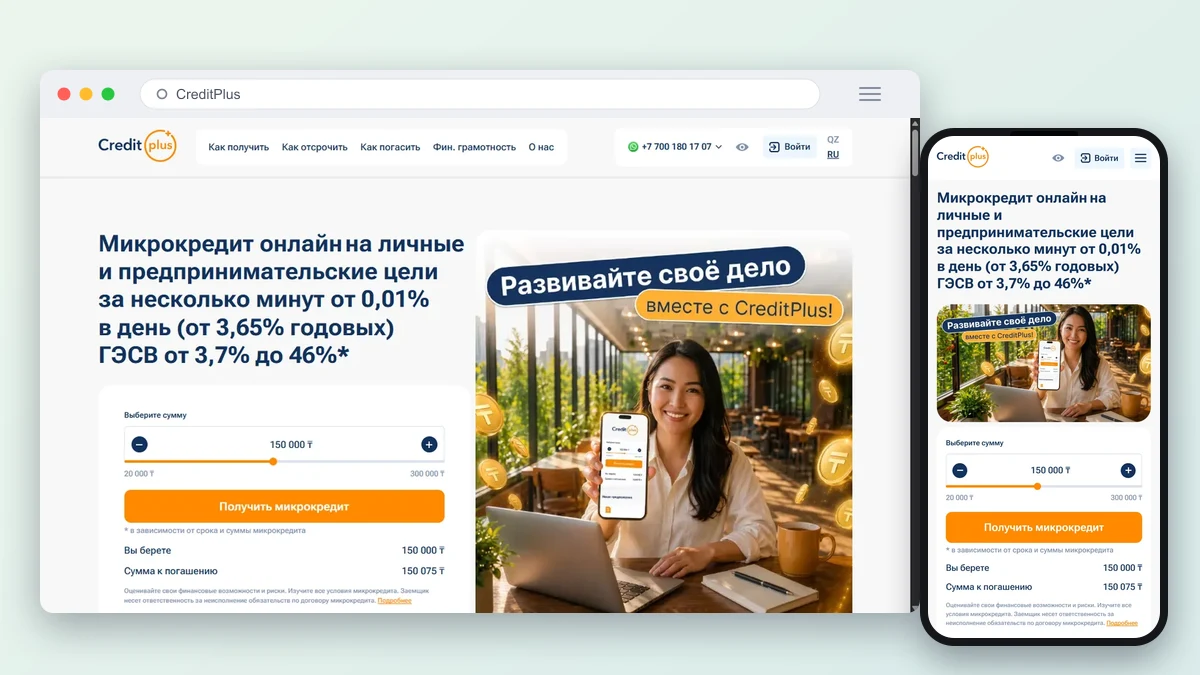
CreditPlus 300 000 ₸-ге дейінгі соманы 30 күнге ұсынады. Мөлшерлеме 0,01%-дан бастап есептеледі, ал ГЭСВ диапазоны 3,7%-дан 46%-ға дейін.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 📅 5 – 30 күн |
| Пайыздық мөлшерлеме | 📈 0,01%-дан бастап |
| ГЭСВ | 📊 3,7%-дан 46%-ға дейін |
| Жас шектеуі | 👤 18–70 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 15 минут |
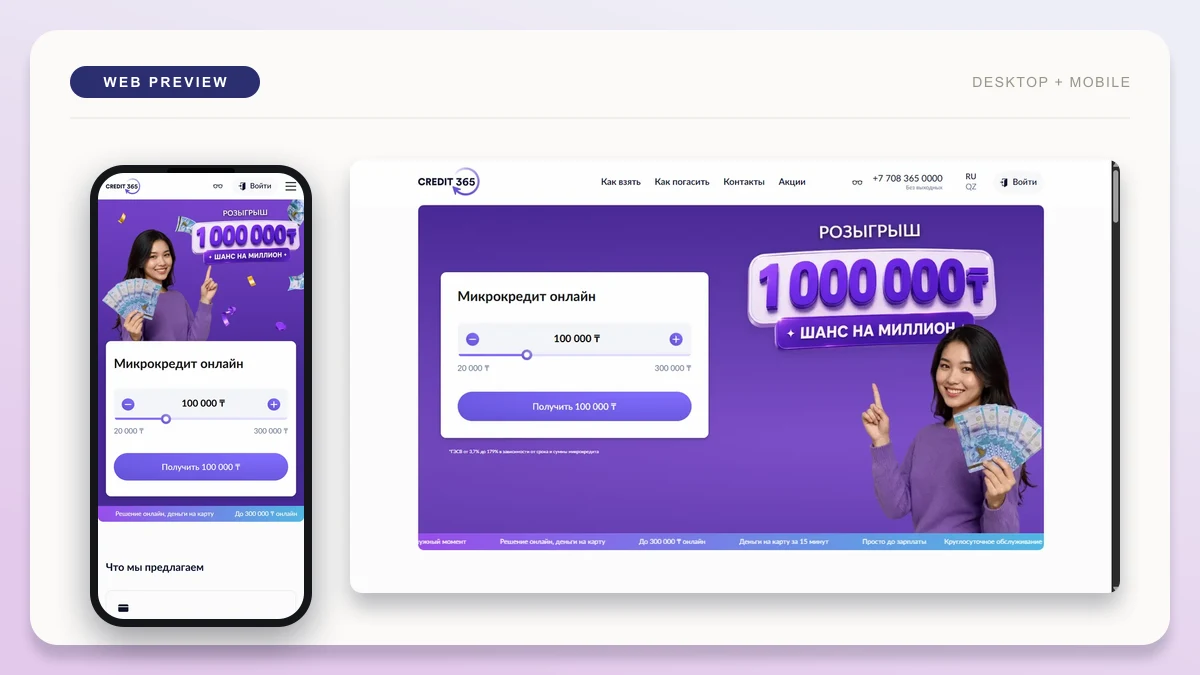
Credit365 300 000 ₸-ге дейінгі қарызды 30 күн мерзіммен береді. Бастапқы мөлшерлеме 0,1%-дан басталады.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 📅 10 – 30 күн |
| Пайыздық мөлшерлеме | 📈 0,1%-дан бастап |
| ГЭСВ | 📊 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 👤 18–75 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 15 минут |
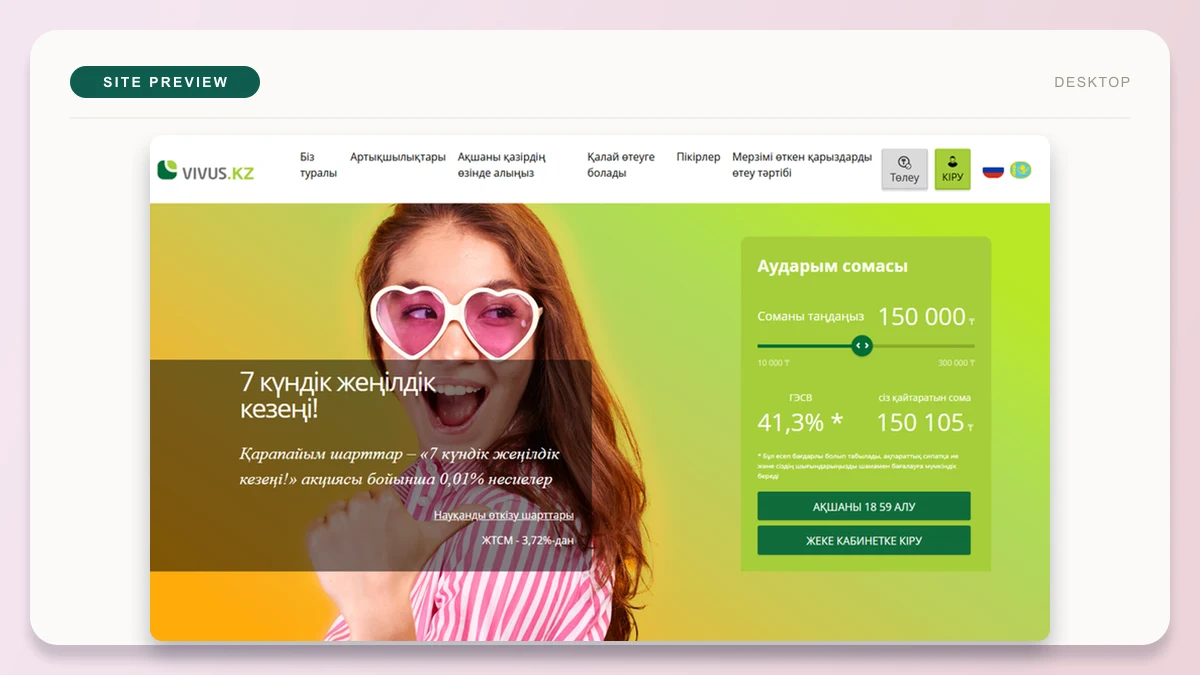
Vivus 300 000 ₸-ге дейін 30 күнге қарыз береді. Өтінім 10 минутта өңделеді.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 10 000 ₸ – 300 000 ₸ |
| Мерзімі | 📅 10 – 30 күн |
| Пайыздық мөлшерлеме | 📈 0,01%-дан бастап |
| ГЭСВ | 📊 3,72%-дан 179%-ға дейін |
| Жас шектеуі | 👤 18 жастан бастап |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 10 минут |
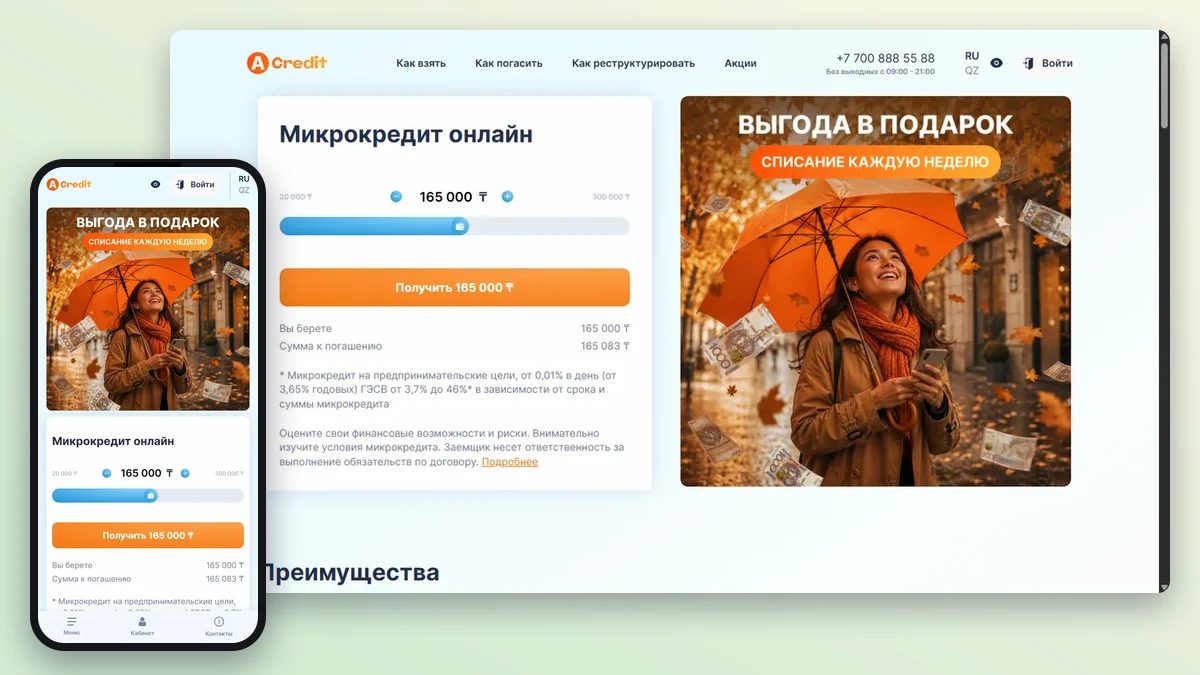
Acredit 300 000 ₸-ге дейінгі соманы 30 күнге ұсынады. Шешім уақыты – 7 минут.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 20 000 ₸ – 300 000 ₸ |
| Мерзімі | 📅 5 – 30 күн |
| Пайыздық мөлшерлеме | 📈 0,01%-дан бастап |
| ГЭСВ | 📊 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 👤 18–75 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 7 минут |
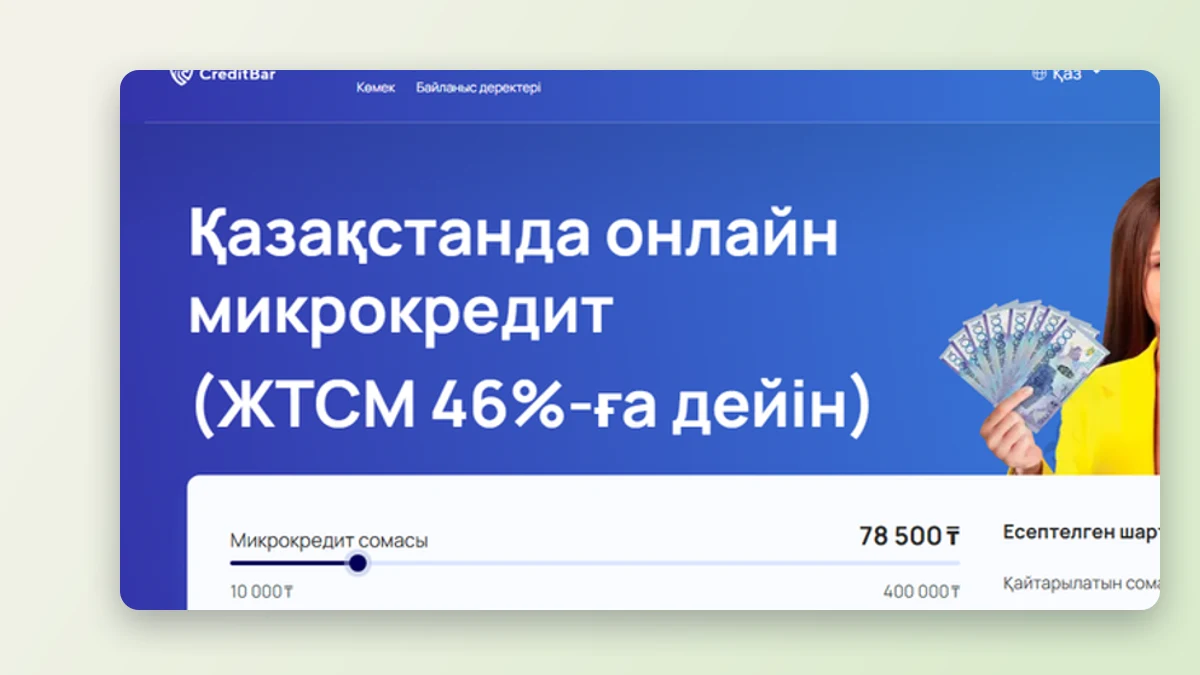
CreditBar-дың моделі басқалардан мүлдем бөлек – 400 000 ₸-ге дейінгі соманы 60 айға дейін созып береді. Бұл – ұзақ мерзімді несиелеуге бағытталған өнім.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 10 000 ₸ – 400 000 ₸ |
| Мерзімі | 📅 7 – 1825 күн |
| Пайыздық мөлшерлеме | 📈 жылдық 38%-ға дейін |
| ГЭСВ | 📊 46%-ға дейін |
| Жас шектеуі | 👤 18–75 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 9 минут |
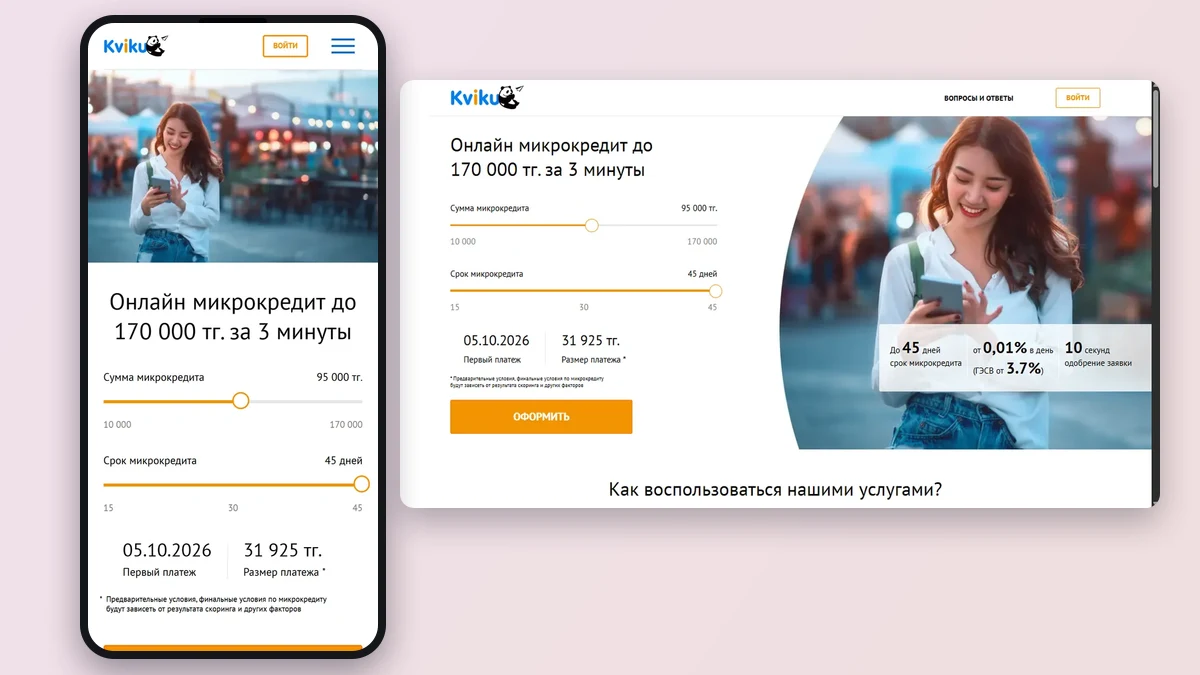
Kviku 170 000 ₸-ге дейін 45 күнге қарыз береді. Шешім уақыты – небәрі 3 минут.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 10 000 ₸ – 170 000 ₸ |
| Мерзімі | 📅 15 – 45 күн |
| Пайыздық мөлшерлеме | 📈 0,01%-дан бастап |
| ГЭСВ | 📊 3,7%-дан 179%-ға дейін |
| Жас шектеуі | 👤 18 жастан бастап |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 3 минут |
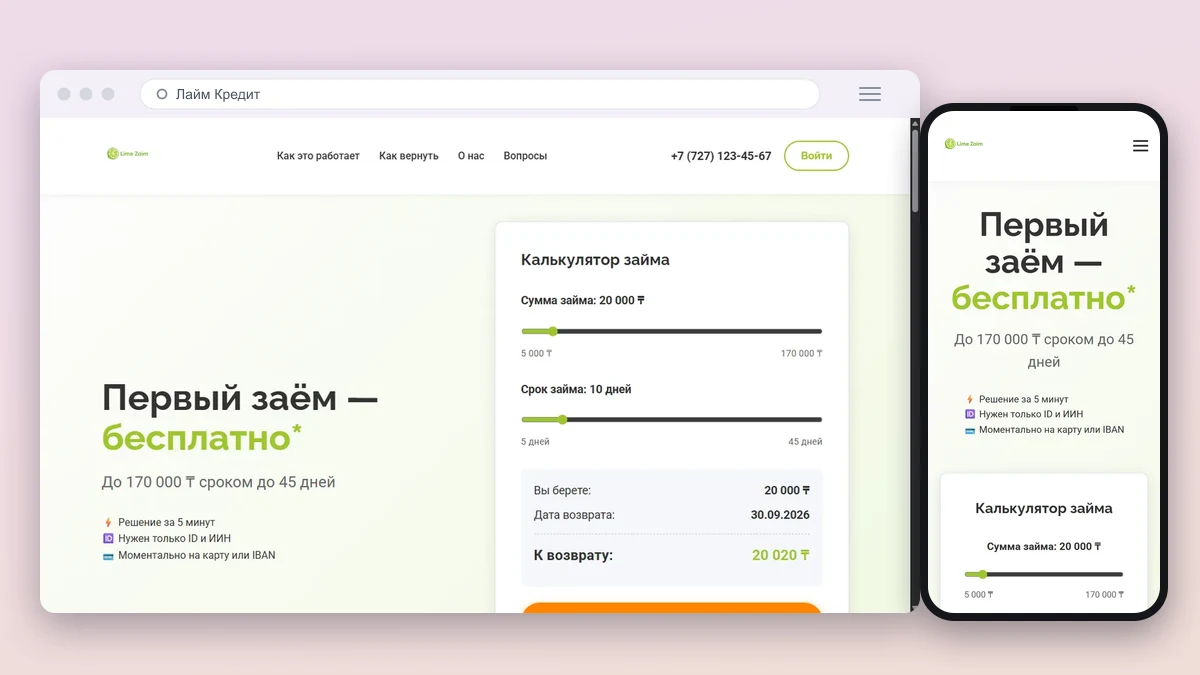
Лайм Кредит 400 000 ₸-ге дейін 35 күнге қарыз ұсынады. Жас талабы – 18-ден бастап.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 20 000 ₸ – 400 000 ₸ |
| Мерзімі | 📅 5 – 35 күн |
| Пайыздық мөлшерлеме | 📈 0,29%-ға дейін |
| ГЭСВ | 📊 179%-ға дейін |
| Жас шектеуі | 👤 18 жастан бастап |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 5 минут |
ZaimBee 194 000 ₸-ге дейін 45 күнге қарыз береді. Жас диапазоны – 18 бен 75 арасы.
| Шарт | Мәні |
|---|---|
| Қарыз сомасы | 💰 10 000 ₸ – 194 000 ₸ |
| Мерзімі | 📅 7 – 45 күн |
| Пайыздық мөлшерлеме | 📈 0,29%-дан бастап |
| ГЭСВ | 📊 179%-ға дейін |
| Жас шектеуі | 👤 18–75 жас |
| Қажетті құжат | 📄 Жеке куәлік |
| Шешім уақыты | 🕒 10 минут |
«Без отказа» термині автоматтандырылған және жедел шешім қабылдау жүйесін сипаттайды. Бірақ бұл сөз тіркесі әрбір өтінімнің мақұлданатынын білдірмейді. МҚҰ-лар тәуекелдерді бағалау үшін ішкі скоринг алгоритмдерін қолданады.
Нақты өмірде «без отказа» – маркетингтік құрал. Компаниялар өтінімдерді банктерге қарағанда жұмсақ критерийлермен қарайды, бірақ ішкі талаптарға сай келмеген жағдайда бас тартуға толық құқылы.
МҚҰ-лар қарыз алушының деректерін бірнеше секундта талдайтын автоматтандырылған алгоритмдерді пайдаланады. ИИН, жеке куәлік мәліметтері, байланыс ақпараты және басқа да параметрлер бойынша тәуекел деңгейі бағаланады.
Банктерден айырмашылығы, МҚҰ табыс туралы анықтама талап етпейді. Шешім толығымен автоматты түрде қабылданады, сондықтан жауап бірнеше минутта келеді.
Сома аз болған сайын жүйе тәуекелді төмен бағалайды. Себебі МҚҰ үшін шағын соманы жоғалту қаупі мардымсыз. Дәл осы логика бойынша бірінші қарыз әдетте шектеулі сомамен беріледі.
Банктер несие беру алдында клиенттің табысын, жұмыс орнын және кредиттік тарихын жан-жақты тексереді. Бұл процесс күндерге созылуы мүмкін.
МҚҰ жылдамдыққа басымдық береді. Өтінім бірнеше минутта өңделіп, ақша картаға бірден түседі.
Банкте мөлшерлеме төмен, бірақ талаптар қатаң. МҚҰ-да мөлшерлеме жоғары, бірақ талаптар жеңілдетілген және құжаттар тізімі қысқа.
Әр МҚҰ-ның өз ережелері бар, дегенмен жалпы заңдылықтарды бөліп көрсетуге болады. Оларды білу дұрыс таңдау жасауға көмектеседі.
Қарастырылған МҚҰ-ларда минималды сома 10 000 ₸-ден (Vivus, Kviku, Лайм Кредит, ZaimBee, CreditBar) басталып, 400 000 ₸-ге дейін (CreditBar, Лайм Кредит) жетеді.
Мерзімдер де әртүрлі: көпшілік сервис 30 күнге дейінгі қысқа мерзімді ұсынса, CreditBar 1825 күнге (60 ай) дейін ұзартады.
Жаңа клиентке алғашқы қарыз әдетте шағын сомамен беріледі. Кейінгі жүгінулерде лимит өсуі мүмкін. Нақты сома скоринг нәтижесіне тікелей байланысты.
Күнделікті пайыз бен ГЭСВ – мүлдем бөлек ұғымдар. Мөлшерлеме күн сайын есептелетін пайызды көрсетеді, ал ГЭСВ қарыздың жылдық толық құнын, яғни барлық комиссиялар мен қосымша төлемдерді қамтиды.
Талдау көрсеткендей, ең төмен ГЭСВ диапазоны CreditPlus (3,7%-дан 46%-ға дейін) және CreditBar (46%-ға дейін) компанияларында. Ал TengeDa, GMoney, Лайм Кредит, ZaimBee сияқты сервистерде бұл көрсеткіш 179%-ға дейін жетеді.
Өтінім жібермес бұрын дәл осы ГЭСВ-ге қарау шарт – ол қарыздың шынайы бағасын көрсетеді, жарнамадағы төмен мөлшерлемені емес.
Кейбір МҚҰ-лар жаңа клиенттерге арналған акциялар ұсынады. Бірақ біз талдаған брендтер бойынша нақты 0% ұсынысы туралы толық мәлімет жоқ.
Акция шарттарын әр компанияның ресми сайтында тексеру қажет. Промокод немесе арнайы шарттар туралы нақты дерек болмаған жағдайда, жалпы кестеде көрсетілген стандартты мөлшерлеме мен ГЭСВ қолданылады.
Барлық МҚҰ жеке куәлікті талап етеді. Қаржыны алудың негізгі жолы – банк картасына аударым. Бұл ең жылдам және кең таралған тәсіл.
Кейбір сервистер қосымша банк шотына аударым немесе басқа төлем жүйелері арқылы да қаражат жібереді. Нақты опция таңдау МҚҰ-ның техникалық мүмкіндіктеріне байланысты.
Шешім қабылданғаннан кейін ақша бірнеше минутта картаға түседі – карта мәліметтері дұрыс енгізілсе болғаны.
МҚҰ-лар құжаттардың минималды пакетін сұрайды. Банктерге қарағанда әлдеқайда қарапайым.
Жас шектеулері әр компанияда әртүрлі: GMoney, Vivus, Kviku, Лайм Кредит 18 жастан бастап қабылдайды, TengeDa 21 бен 68 жас аралығын белгілейді. Credit365, Acredit, CreditBar, ZaimBee 18-75 жас диапазонын қолданады, CreditPlus 18-70 жас.
Барлық сервис жеке куәлікті талап етеді – бұл ИИН мен жеке деректерді растайтын негізгі құжат.
Қарыз алушыда Қазақстан аумағында тұрақты байланыс нөмірі және жарамды банк картасы болуы шарт.
Негізгі құжат – жеке куәлік. Қосымша ештеңе талап етілмейді, бұл процесті айтарлықтай жеделдетеді.
Анкетада келесі мәліметтерді көрсету қажет:
Кейбір сервистер жеке куәлікті верификациялау үшін қосымша фотосурет жүктеуді сұрайды. Бұл алаяқтықтан қорғану үшін жасалады.
Скоринг жүйесі толық әрі дұрыс толтырылған анкетаны жоғары бағалайды. Барлық деректер шынайы болуы тиіс.
Тұрақты байланыс нөмірі мен белсенді банк картасы бар клиент жүйе үшін сенімдірек көрінеді. Бұрын сол МҚҰ-дан қарыз алып, уақытында өтегендер де жеңілдетілген шарттарға ие бола алады.
Жас шектеуіне сай келу де маңызды фактор – диапазоннан тыс кез келген өтінім автоматты түрде қабылданбайды.
Кредиттік тарих – МҚҰ скоринг жүйесіндегі факторлардың бірі ғана, банктердегідей шешуші рөл атқармайды. Көп жағдайда МҚҰ-лар өз ішкі базасы мен сыртқы көздерді біріктіріп бағалайды.
Алайда бұл кредиттік тарих мүлдем ескерілмейді дегенді білдірмейді. Ауыр мерзімі өткен төлемдері бар адамға кейбір компаниялар бас тартуы мүмкін.
Кредиттік тарихы нашар адамдар үшін МҚҰ-лар банктерге қарағанда қолжетімдірек, себебі скоринг критерийлері жеңілдетілген. Дегенмен бұл әрбір өтінімнің автоматты түрде мақұлданатынын білдірмейді.
Әр МҚҰ-ның ішкі саясаты әртүрлі. Кейбір компаниялар үлкен мерзімі өткен қарыздары бар клиенттерге соманы шектеуі немесе уақытша бас тартуы мүмкін.
Анкетадағы деректердің толық әрі дәл болуы мақұлдау мүмкіндігін айтарлықтай арттырады. Барлық жолдарды мұқият толтырып, байланыс нөмірінің жарамдылығын тексеру – маңызды қадам.
Шағын сома сұрау да оң шешім алу ықтималдығын жоғарылатады, себебі МҚҰ үшін тәуекел азаяды. Бірнеше МҚҰ-ға бір уақытта өтінім жіберудің орнына, бір компанияны таңдап, шарттарды мұқият зерттеген жөн.
Бұрын сол сервистен қарыз алып, мерзімінде өтеген болсаңыз, бұл келесі өтінімге оң әсер етеді.
Онлайн өтінім беру процесі барлық МҚҰ-да ұқсас логикамен жұмыс істейді. Төменде негізгі қадамдар сипатталған.
Алдымен қажетті сома мен мерзімге сай МҚҰ таңдаңыз. Каталогтағы компанияларды салыстырып, ГЭСВ мен мөлшерлемеге ерекше назар аударыңыз.
Көптеген сервисте калькулятор бар – онда сома мен мерзімді өзгертіп, шамамен қайтарылатын соманы алдын ала көруге болады. Бұл шешім қабылдау алдында өте пайдалы құрал.
Таңдалған МҚҰ сайтында анкета толтырылады. Онда ИИН, жеке куәлік деректері, байланыс телефоны және банк картасының нөмірі көрсетіледі.
Анкетаны толтыру кезінде барлық деректерді мұқият әрі шынайы енгізу қажет. Қате немесе ойдан шығарылған ақпарат өтінімнің қабылданбауына әкеледі.
Анкета жіберілгеннен кейін жүйе қарыз алушының деректерін автоматты түрде тексереді. Кейбір жағдайларда SMS-код немесе жеке куәлік фотосуреті сұралуы мүмкін.
Верификация негізінен автоматты режимде жүреді, оператордың қоңырауын күтудің қажеті жоқ. Бірақ кейбір сервистер қосымша растау үшін хабарласуы мүмкін.
Скоринг жүйесі деректерді талдап, өтінім бойынша шешім шығарады. Бұл процесс қарастырылған МҚҰ-ларда 3 минуттан (Kviku) 30 минутқа дейін уақыт алады, компанияға байланысты.
Шешім оң болса, қарыз алушыға нақты сома, мерзім және шарттар туралы хабарлама келеді. Бас тарту жағдайында себебі әрдайым толық көрсетілмейді.
Оң шешімнен кейін электрондық шартқа қол қою кезеңі басталады. Шартта көрсетілген барлық талаптарды – сома, мерзім, мөлшерлеме, ГЭСВ – мұқият оқып шығу маңызды.
Қол қойылғаннан кейін қаражат көрсетілген банк картасына аударылады. Аударым уақыты әдетте бірнеше минутты құрайды.
Микрокредит без отказа ұсынысының басты артықшылығы – өтінімді қарау жылдамдығы. Дәстүрлі банк несиелерімен салыстырғанда бұл процесс әлдеқайда қысқа.
Талданған МҚҰ-лар арасында ең жылдам шешім Kviku-де (3 минут), TengeDa мен Лайм Кредит-те (5 минут). Ал Tengebai сияқты сервистерде бұл процесс 30 минутқа дейін созылуы мүмкін.
Орташа алғанда, көпшілік сервисте шешім 10-15 минут аралығында келеді. Бұл уақыт қарыз алушының деректерінің толықтығы мен скоринг жүйесінің жүктемесіне байланысты өзгеруі мүмкін.
Онлайн МҚҰ-лардың басым бөлігі автоматтандырылған скоринг жүйесін қолданады, сондықтан өтінімдер тәулік бойы қабылданады. Бұл банк бөлімшелерінің жұмыс уақытына тәуелді болмайтын үлкен артықшылық.
Дегенмен түнгі уақытта немесе демалыс күндері кейбір қосымша верификация процестері баяуырақ жүруі мүмкін, себебі операторлық қолдау шектеулі болады. Нақты жұмыс кестесін әр МҚҰ-ның өз сайтынан немесе анықтама қызметінен тексеріңіз.
Қарызды уақытында өтеу – қаржылық репутацияңызды сақтаудың негізгі шарты. Әр МҚҰ өтеу үшін бірнеше тәсіл ұсынады.
Банк картасы арқылы онлайн төлем – ең жиі қолданылатын әдіс. Бұл тәсіл ыңғайлы, себебі төлем бірнеше секунд ішінде өңделеді.
Кейбір МҚҰ-лар қосымша ретінде банк шоты арқылы аударым немесе төлем терминалдары арқылы өтеу мүмкіндігін ұсынады. Нақты тәсілдер тізімі компанияға байланысты өзгереді, сондықтан шартта көрсетілген нұсқаулықты тексеру маңызды.
Мерзімінен бұрын өтеу қарыз алушыға пайыздық төлемдерді азайтуға мүмкіндік береді, себебі пайыз нақты пайдаланылған күндер үшін есептеледі. Бұл – қарызды жоспарланған мерзімнен ерте жабудың басты артықшылығы.
Мерзімінен бұрын өтеу үшін көбіне қарыз алушы МҚҰ-ға хабарласып, нақты өтеу сомасын анықтауы керек. Бұл сома негізгі қарыз бен пайдаланылған күндер үшін есептелген пайыздан тұрады.
Егер қарыз алушы белгіленген мерзімде қарызды өтей алмайтынын түсінсе, МҚҰ-мен алдын ала байланысу ұсынылады. Кейбір компаниялар пролонгация немесе қайта құрылымдау мүмкіндігін ұсынады.
Мерзімі өткен төлемді елеусіз қалдыру қосымша тұрақсыздық айыппұлы мен пенидің есептелуіне әкеледі. Сондықтан қиындық туындаған жағдайда МҚҰ-мен байланысу – ең дұрыс қадам.
Пролонгация – бұл қарыз мерзімін ұзарту мүмкіндігі, ол қарыз алушыға белгіленген уақытта қаражат таппаған жағдайда пайдалы болады.
Пролонгация мүмкіндігі әр МҚҰ-да әртүрлі шарттармен ұсынылады. Нақты шарттар – қосымша төлем мөлшері, ұзарту мерзімі және рәсімдеу тәртібі – берілген деректерде толық көрсетілмегендіктен, бұл ақпаратты таңдалған компанияның шартынан немесе қолдау қызметінен тексеру қажет.
Көп жағдайда пролонгация тек бір рет немесе шектеулі санда рұқсат етіледі. Бұл шектеу МҚҰ-ның ішкі саясатына байланысты.
Пролонгация әдетте қосымша төлемді талап етеді, ол пайдаланылған күндер үшін есептелген пайызға сай келеді. Нақты сома қарыздың қалдық сомасы мен ұзарту мерзіміне байланысты өзгереді.
Пролонгация рәсімдеу үшін қарыз алушы жеке кабинет арқылы немесе қолдау қызметіне хабарласу арқылы өтінім бере алады. Рәсімдеу процесі көп жағдайда бірнеше минутты алады, бірақ нақты тәртіп әр МҚҰ-да өзгеше болуы мүмкін.
Қарыз алу алдында тек мөлшерлемеге ғана емес, барлық қосымша төлемдерге де назар аудару маңызды. Бұл қарыздың нақты құнын түсінуге көмектеседі.
Қарастырылған МҚҰ-лардың деректерінде нақты комиссия мөлшерлері жеке көрсетілмеген. Дегенмен ГЭСВ көрсеткіші – бұл барлық қосымша шығындарды қамтитын жалпы құн көрсеткіші, сондықтан қарыз алушы ГЭСВ-ге назар аударса, қарыздың толық құны туралы дұрыс түсінік алады.
Нақты комиссия шарттарын әр МҚҰ-ның шартынан немесе офертасынан тексеру ұсынылады – дәл осы құжатта барлық қосымша төлемдер толық сипатталады.
Мерзімі өткен төлем жағдайында МҚҰ пенидің есептеуін бастайды. Нақты пеня мөлшерлемесі мен есептеу тәртібі әр компанияның шартында жеке көрсетіледі.
Берілген деректерде нақты айыппұл сомалары көрсетілмегендіктен, қарыз алушыға шарттық құжатты мұқият оқып шығу ұсынылады. Мерзімі өткен төлем қарыз алушының кредиттік тарихына да негативті әсер етуі мүмкін.
Қарыздың нақты құнын білу үшін ГЭСВ көрсеткішіне назар аудару керек – ол пайыздық мөлшерлемеден айырмашылығы, барлық қосымша шығындарды қамтиды. Мысалы, CreditPlus-та ГЭСВ 3,7%-дан 46%-ға дейін, ал TengeDa-да 179%-ға дейін жетеді.
Қарыз алу алдында әр компанияның калькуляторын қолданып, нақты сома мен мерзімге сай толық қайтарылатын соманы есептеп көру ұсынылады. Бұл жарнамада көрсетілген төмен мөлшерлемеге қарамай, нақты шығынды бағалауға көмектеседі.
Микрокредит без отказа маркетингтік атауы жылдам әрі жеңілдетілген процесті білдіреді, бірақ бұл әрбір өтінімнің мақұлданатынына кепілдік бермейді. Скоринг жүйесі әлі де тәуекелді бағалайды.
Өтінімде көрсетілген деректердің дұрыс еместігі немесе толық еместігі бас тартудың жиі кездесетін себебі болып табылады. Байланыс нөмірінің жарамсыздығы немесе банк картасының қате көрсетілуі де шешімге кері әсер етеді.
Қарыз алушының жасы МҚҰ-ның белгілеген диапазонға сай келмесе, өтінім автоматты түрде қабылданбайды. Сондай-ақ бұрын сол компаниядан алынған қарыздың мерзімі өтіп, өтелмеген жағдайда да бас тарту келуі мүмкін.
Анкетаны толтыру кезінде барлық деректерді мұқият әрі шынайы көрсету – бас тарту қаупін азайтудың негізгі жолы. Байланыс нөмірінің белсенді әрі жарамды болуын тексеру де маңызды.
Егер бір МҚҰ бас тарту жіберсе, қарыз алушы каталогта ұсынылған басқа компанияның шарттарын қарастыра алады. Әр МҚҰ өз ішкі критерийіне сай бағалау жүргізетіндіктен, бір жерден бас тарту алу басқа жерде мақұлдау алмайтыныңызды білдірмейді.
Онлайн микрокредиттің банк несиесінен айырмашылығы жер мен көктей. Осы ерекшеліктерді салмақтап қарау шешім қабылдауға көмектеседі.
Өтінімге жауап бірнеше минут ішінде келеді – бұл талданған барлық компанияға тән ортақ ерекшелік. Kviku-де бұл процесс небәрі 3 минутты алады.
Құжаттар тізімі минималды – тек жеке куәлік жеткілікті, қосымша анықтама немесе табыс растайтын құжат талап етілмейді. Өтінім тәулік бойы, демалыс күндері де қабылданады.
Ақша тікелей банк картасына аударылады, бөлімшеге барудың қажеті жоқ. Бұл процесті банк несиесімен салыстырғанда әлдеқайда қысқартады.
ГЭСВ көрсеткіші көп МҚҰ-да жоғары – талданған компаниялардың басым бөлігінде 179%-ға дейін жетеді. Бұл қарызды ұзақ уақыт бойы жаппаған жағдайда қайтарылатын сомаға айтарлықтай әсер етеді.
Мерзімі өткен төлем қосымша пеня мен айыппұл есептеуіне әкеледі, бұл жалпы қарыз сомасын арттырады. Сондай-ақ мерзімі өткен төлемдер кредиттік тарихқа кері әсер етіп, келесі өтінімдерге кедергі келтіруі мүмкін.
Онлайн өтінім беру кезінде жеке деректерді қорғау мәселесі басты орында тұрады. Қарыз алушы МҚҰ таңдамас бұрын компанияның сенімділігін тексеруі керек.
МҚҰ-ның ресми сайтында компанияның толық заңды атауы, байланыс деректері және шарттар құжаты көрсетілуі тиіс. Оферта мәтінін мұқият оқып шығу – компанияның нақты шарттарын түсінудің негізгі жолы.
Күмәнді жағдайда МҚҰ-ның деректерін анықтама қызметінің телефондары арқылы немесе ресми тіркеу дерекқорлары арқылы тексеруге болады.
Онлайн анкета толтыру кезінде деректер шифрланған байланыс арнасы арқылы жіберілуі тиіс. Қарыз алушы жеке деректерін тек ресми сайт арқылы енгізуі керек, сенімсіз үшінші тарап сілтемелері арқылы емес.
Жеке куәлік көшірмесін немесе фотосуретін жіберу кезінде бұл деректердің тек қарыз рәсімдеу мақсатында қолданылатынын шарттан тексеру ұсынылады.
Микрокредит без отказа қызметтерін пайдаланған қарыз алушылардың пікірлері әртүрлі. Бұл бөлімде типтік оң және негативті тәжірибелер жалпыланған түрде сипатталады.
Көп қарыз алушы өтінімнің тез қаралуын және ақшаның жедел түсуін негізгі артықшылық ретінде атайды. Құжат жинаудың қажет болмауы да қолайлы фактор болып саналады.
Кейбір клиенттер қайтара жүгінген кезде жеңілдетілген шарттарға ие болғанын айтады, себебі бұрынғы қарыздарды уақытында өтеу тарихы сенімділікті арттырады.
Кейбір қарыз алушылар ГЭСВ мөлшерінің жоғары болуына байланысты шағымданады, әсіресе қарызды жоспарланған мерзімнен кешіктірген жағдайда. Мерзімі өткен төлем бойынша есептелген пеня да жиі талқыланатын тақырып.
Сондай-ақ кейбір пікірлерде верификация процесінің қосымша уақыт алуы немесе байланыс нөмірінің тексерілуіне қатысты шағымдар кездеседі.
Қаржылық кеңесшілер қарыз алу алдында әрдайым бірнеше МҚҰ-ның шарттарын салыстыруды ұсынады. Тек мөлшерлемеге қарап шешім қабылдау – қателік. ГЭСВ көрсеткіші қарыздың шынайы құнын әлдеқайда дәлірек көрсетеді.
Қажетті сомадан артық қарыз алмаңыз – бұл өтеу процесін жеңілдетеді әрі қосымша пайыздық шығынды азайтады. Мерзімді таңдаған кезде нақты қаржылық мүмкіндігіңізді бағалаңыз.
Шартқа қол қоймас бұрын оны толық оқып шығыңыз, барлық комиссия мен айыппұл шарттарын түсініңіз. Күмән туындаса, МҚҰ-ның қолдау қызметіне хабарласыңыз.
Бірнеше МҚҰ-ға бір мезгілде өтінім жіберудің орнына, каталогта ұсынылған компаниялар арасынан ең қолайлысын таңдап, соған ғана өтінім беріңіз. Бұл тәсіл кредиттік тарихыңызға артық сұраныстардың кері әсерін азайтады.
Банктен несие ала алмаған жағдайда МҚҰ-лар нақты балама болып табылады. Олардың талаптары әлдеқайда жеңілдетілген. Каталогтағы TengeDa, GMoney, CreditPlus, CreditBar және басқа сервистердің шарттарын салыстырып, қажетті сома мен мерзімге сай нұсқаны таңдауға болады.
МҚҰ-лар банктерге қарағанда кредиттік тарихқа аз мән береді – скоринг жүйесі басқа да көптеген факторларды ескереді. Алайда бұл кредиттік тарих мүлдем тексерілмейді деген сөз емес. Әр компанияның өз ішкі бағалау критерийлері бар.
Көп жағдайда өтінім толығымен онлайн режимде, оператордың қатысуынсыз рәсімделеді. Қосымша верификация қажет болған жағдайда ғана МҚҰ өкілі сізге хабарласуы мүмкін.
Негізгі тәсіл – банк картасына аударым. Бұл барлық қаралған компанияларда қолжетімді және ең жылдам нұсқа. Кейбір сервистер банк шотына аударым мүмкіндігін де ұсынады.
Мерзімі өткен жағдайда МҚҰ пениді есептей бастайды. Нақты мөлшерлеме әр компанияның шартында жеке көрсетіледі. Сонымен қатар, мерзімі өткен төлем кредиттік тарихыңызға кері әсер етіп, болашақта қарыз алу мүмкіндігіңізді шектеуі мүмкін.
Көптеген МҚҰ ағымдағы қарыз толық өтелмейінше жаңа өтінімді мақұлдамайды – бұл олардың тәуекелдерді басқару саясатына қайшы келеді. Нақты шарт әр компанияда әртүрлі болғандықтан, бұл ақпаратты таңдалған сервистің шартынан немесе қолдау қызметінен тексеріңіз.
Пәтер жөндеуге ақша керек болды. Өтінішті тез мақұлдады, ақша картаға бірден түсті, артық қоңырау болмады.
Билет пен шұғыл керек заттарға алдым. Барлығы дұрыс, тек тексеру сәл ұзақтау болды.
Жалақы кешікті, екі төлемді жабу керек болды. Шарттары түсінікті, ақша тез түсті.
Анамды емдеуге ақша қажет болды. Рәсімдеу тыныш өтті, бәрі тез болды.
Жалпы жаман емес, бір аптаға көмектесті. Бірақ шешімін күту сәл ұзақ болды.
Оқу мен жолға ақша керек болды. Мақұлдау тез келді, шарттары түсінікті.
Тоңазытқыш ауыстыруға және ұсақ шығындарға алдым. Онлайн рәсімдеу ыңғайлы болды, сұрақ көп болмады.
Қарызды шұғыл жабу керек болды. Ақша тез түсті, өтініш беру де бірнеше минут қана алды.